Crédit auto Maroc : le guide complet pour payer votre voiture sur 3, 5 ou 7 ans sans vous faire piéger
Le crédit auto Maroc commence presque toujours de la même façon : vous êtes assis dans le showroom, la voiture vous plaît, et le vendeur glisse une phrase magique. « Avec nous, c’est seulement 3 773 DH par mois. » Ce chiffre est vrai. Ce qu’il ne dit pas, c’est que cette mensualité correspond à 7 ans de remboursement, et qu’au bout du compte une voiture de 250 000 DH peut vous coûter près de 317 000 DH, avant assurance et frais.
Ce guide met tout à plat : banque, concessionnaire, LOA, ce que dit la loi, et les calculs complets sur 3, 5 et 7 ans pour 150 000, 250 000 et 400 000 DH.
Crédit auto au Maroc · repères octobre 2026
La mensualité la plus basse est rarement le crédit le moins cher. Trois chiffres à garder en tête avant de signer :
La réponse directe
Au Maroc, un crédit auto se prend en banque ou auprès d’une société de financement, souvent via le concessionnaire. Les offres que nous avons vérifiées vont jusqu’à 72 mois ; 7 ans reste l’exception. Avec un taux d’exemple de 7 %, 250 000 DH coûtent 27 894 DH d’intérêts sur 3 ans, 47 018 DH sur 5 ans et 66 946 DH sur 7 ans. Visez 5 ans maximum, comparez le TEG et négociez l’assurance.
🔑 L’essentiel en 6 points
- Comparez toujours le TEG (taux effectif global), jamais la seule mensualité.
- Passer de 5 à 7 ans fait grimper les intérêts d’environ 42 % (taux d’exemple 7 %), pour une mensualité à peine plus légère.
- Un apport de 20 % sur 250 000 DH économise environ 9 400 DH d’intérêts sur 5 ans (taux d’exemple 7 %).
- La loi vous donne 7 jours pour vous rétracter et le droit de rembourser un crédit à la consommation par anticipation sans indemnité.
- Si une assurance est exigée, vous pouvez en principe en souscrire une équivalente chez l’assureur de votre choix.
- La voiture financée reste gagée : pas de revente avant la fin du remboursement.
Comment fonctionne un crédit auto au Maroc
Un crédit auto Maroc classique est un prêt amortissable : vous remboursez par mensualités fixes, chacune mélangeant intérêts et capital. Au début, la part d’intérêts est lourde ; à la fin, vous remboursez surtout du capital.
Au sommaire
Au Maroc, trois portes s’ouvrent à vous. Elles n’ont ni le même coût, ni les mêmes contraintes.
1. Le crédit bancaire classique
Vous passez par la banque où votre salaire est domicilié. C’est souvent la piste la moins chère si votre profil est solide : emploi stable, revenus réguliers, aucun incident. Le revers : la décision peut être plus lente, et le taux dépend beaucoup de votre relation avec l’agence.
2. Le crédit de la société de financement (au concessionnaire)
C’est le dossier monté directement au showroom, avec une société de crédit partenaire de la marque. Grand avantage : la rapidité. Un grand organisme indique un délai de réponse maximal de 15 jours une fois le dossier complet, et beaucoup répondent bien plus vite. Les durées affichées par les sociétés que nous avons consultées vont de 12 ou 24 mois jusqu’à 72 mois.
Le coût est souvent plus élevé qu’en banque : un exemple de prêt personnel publié par une grande société de financement affiche, pour 100 000 DH sur 60 mois, 2 114 DH par mois (assurance incluse) et un TEG de 12,95 % hors taxes. Ce n’est pas une offre auto, mais l’écart avec le taux moyen est parlant. Seule exception : les promotions de marque (taux réduit, parfois « crédit gratuit »), qui n’existent que dans certaines conditions et périodes.
3. La LOA voiture Maroc et le leasing
Avec la location avec option d’achat (LOA), la société de financement achète la voiture et vous la loue. Vous payez des loyers, puis, en fin de contrat, vous choisissez : rendre la voiture ou la racheter à un prix fixé dès le départ, la valeur résiduelle. Les offres consultées s’étalent sur 2 à 6 ans, soit 72 mois au plus.
Surveillez le premier versement : de 10 % à 50 % du prix TTC chez un organisme. Un dépôt de garantie de LOA est restitué si vous ne levez pas l’option ; un « premier loyer majoré » de leasing ne l’est pas. Faites-le préciser par écrit.
Crédit classique
- Vous êtes propriétaire dès la livraison (carte grise à votre nom, gagée)
- Aucune limite de kilométrage
- Remboursement anticipé sans indemnité (crédit à la consommation)
- Mensualité plus élevée à durée égale
- Idéal si vous gardez la voiture 6 ans et plus
LOA / leasing
- Vous êtes locataire jusqu’à la levée de l’option
- Loyers plus bas grâce à la valeur résiduelle
- Entretien et assurance parfois inclus dans le loyer
- Premier versement à bien qualifier (dépôt ou loyer majoré)
- Idéal si vous changez de voiture tous les 3 à 4 ans
Les règles du crédit auto Maroc à connaître avant de signer
Le crédit auto Maroc relève du crédit à la consommation, encadré par la loi 31-08 sur la protection du consommateur. Ces règles jouent en votre faveur, à condition de les connaître.
Crédit auto Maroc : un taux plafond fixé chaque année
Aucun prêteur ne peut dépasser le taux maximum des intérêts conventionnels. Pour la période du 1er avril 2026 au 31 mars 2027, il est de 13,21 %, selon la publication officielle de Bank Al-Maghrib. En face, le taux moyen observé sur les crédits à la consommation était de 6,81 % au deuxième trimestre 2026. Entre ces deux chiffres se joue toute votre négociation.
L’offre préalable et le délai de 7 jours
Tout crédit à la consommation doit être précédé d’une offre préalable écrite, remise gratuitement. Le prêteur doit en maintenir les conditions pendant au moins 7 jours. L’offre doit indiquer le coût total du crédit et le TEG. Après l’avoir acceptée, vous disposez en principe de 7 jours pour vous rétracter.
Vente et crédit sont liés : si le crédit n’est pas accordé ou si vous vous rétractez à temps, la vente est résolue sans indemnité et le vendeur rembourse les sommes versées. Certains organismes proposent de renoncer à la rétractation pour être livré tout de suite : ne le faites que si votre décision est mûre.
💡 Astuce
Demandez l’offre préalable de deux prêteurs le même jour. Comme chacun doit tenir ses conditions au moins 7 jours, vous avez une semaine pour les comparer calmement, loin du showroom.
Crédit auto Maroc : remboursement anticipé sans indemnité
Pour un crédit à la consommation, la loi permet de rembourser à tout moment, en tout ou partie, sans indemnité ; toute clause contraire est nulle. Une prime peut donc servir à raccourcir votre crédit.
Durée maximale : 3, 5… et vraiment 7 ans ?
Soyons précis. Les pages officielles des sociétés de financement que nous avons vérifiées affichent pour le crédit auto 12 à 72 mois chez l’une, 24 ou 36 à 72 mois chez une autre, et 72 mois au maximum en LOA. Aucune offre officielle standard à 84 mois n’apparaît. Le crédit auto Maroc sur 7 ans n’est donc pas un acquis : s’il vous est proposé, c’est au cas par cas. Nous le gardons dans nos calculs, car il montre bien ce que coûte l’étalement.
Apport, gage et carte grise barrée
L’apport n’est pas toujours obligatoire : un organisme affiche un financement « sans obligation d’apport », un autre accepte un crédit sans apport si l’emploi est stable et les revenus suffisants. Mais un apport améliore presque toujours le taux et votre dossier. En contrepartie du prêt, la voiture est gagée (carte grise barrée) : vous ne pouvez pas la revendre avant la fin du remboursement. Une fois tout payé, la mainlevée du gage doit être délivrée dans un délai de 30 jours ouvrables.
Crédit auto Maroc sur 3, 5 ou 7 ans : les mensualités calculées
Place aux chiffres, pour trois montants fréquents : une citadine ou un petit SUV (150 000 DH), une compacte ou un SUV familial (250 000 DH), un SUV hybride rechargeable ou électrique (400 000 DH).
Nos hypothèses de calcul
Taux d’exemple de 7 % et de 10 % par an (taux nominal fixe), mensualités constantes, montant entièrement emprunté, hors assurance, frais de dossier et taxes. Ce sont des taux d’exemple pour comparer les durées, pas des offres : votre taux réel dépend de votre profil, du prêteur et des promotions du moment. Résultats arrondis au dirham.
Tableau 1 : mensualité crédit auto au taux d’exemple 7 %
| Montant emprunté | Durée | Mensualité | Intérêts totaux | Total remboursé |
|---|---|---|---|---|
| 150 000 DH | 3 ans (36 mois) | 4 632 DH | 16 736 DH | 166 736 DH |
| 5 ans (60 mois) | 2 970 DH | 28 211 DH | 178 211 DH | |
| 7 ans (84 mois) | 2 264 DH | 40 168 DH | 190 168 DH | |
| 250 000 DH | 3 ans | 7 719 DH | 27 894 DH | 277 894 DH |
| 5 ans | 4 950 DH | 47 018 DH | 297 018 DH | |
| 7 ans | 3 773 DH | 66 946 DH | 316 946 DH | |
| 400 000 DH | 3 ans | 12 351 DH | 44 630 DH | 444 630 DH |
| 5 ans | 7 920 DH | 75 229 DH | 475 229 DH | |
| 7 ans | 6 037 DH | 107 114 DH | 507 114 DH |
Tableau 2 : mensualité crédit auto au taux d’exemple 10 %
| Montant emprunté | Durée | Mensualité | Intérêts totaux | Total remboursé |
|---|---|---|---|---|
| 150 000 DH | 3 ans (36 mois) | 4 840 DH | 24 243 DH | 174 243 DH |
| 5 ans (60 mois) | 3 187 DH | 41 223 DH | 191 223 DH | |
| 7 ans (84 mois) | 2 490 DH | 59 175 DH | 209 175 DH | |
| 250 000 DH | 3 ans | 8 067 DH | 40 405 DH | 290 405 DH |
| 5 ans | 5 312 DH | 68 706 DH | 318 706 DH | |
| 7 ans | 4 150 DH | 98 625 DH | 348 625 DH | |
| 400 000 DH | 3 ans | 12 907 DH | 64 647 DH | 464 647 DH |
| 5 ans | 8 499 DH | 109 929 DH | 509 929 DH | |
| 7 ans | 6 640 DH | 157 800 DH | 557 800 DH |
Ce que coûte vraiment un étalement plus long
Prenez 250 000 DH au taux d’exemple de 7 %. Passer de 3 à 7 ans fait baisser la mensualité de 3 946 DH, ce qui soulage. Mais les intérêts passent de 27 894 DH à 66 946 DH : 39 052 DH de plus, l’équivalent d’une belle remise sur une voiture neuve. À 10 %, sur 400 000 DH, l’écart entre 3 et 7 ans dépasse 93 000 DH.
Le taux pèse autant que la durée : sur 250 000 DH et 5 ans, un point de plus (8 % au lieu de 7 %) coûte environ 7 100 DH d’intérêts supplémentaires.
« Le vendeur vous vend une mensualité. Vous, achetez un coût total. »
Exemple détaillé : 250 000 DH sur 5 ans à 7 %
Voici la répartition de votre mensualité de 4 950 DH, année par année. Un tiers des intérêts est payé dès la première année : rembourser par anticipation tôt rapporte le plus.
| Année | Intérêts payés | Capital remboursé | Capital restant dû |
|---|---|---|---|
| Année 1 | 16 129 DH | 43 274 DH | 206 726 DH |
| Année 2 | 13 001 DH | 46 403 DH | 160 323 DH |
| Année 3 | 9 646 DH | 49 757 DH | 110 565 DH |
| Année 4 | 6 049 DH | 53 354 DH | 57 211 DH |
| Année 5 | 2 192 DH | 57 211 DH | 0 DH |
L’effet d’un apport de 20 %
Même voiture à 250 000 DH, mais vous apportez 50 000 DH et n’empruntez que 200 000 DH. Au taux d’exemple de 7 % sur 5 ans, la mensualité tombe à 3 960 DH et les intérêts à 37 614 DH, soit environ 9 400 DH d’économie. Un apport rassure aussi le prêteur, ce qui aide à négocier le taux.
🧮 Faites votre propre calcul
Changez le prix, l’apport, le taux et la durée dans notre outil Budget & crédit : il affiche la mensualité et le coût total en quelques secondes.
TEG, assurance, frais : le vrai prix de votre crédit
Pour comparer deux offres, le bon chiffre est le TEG, le taux effectif global, qui intègre intérêts et frais obligatoires. La loi impose qu’il figure dans l’offre préalable. Si on vous donne seulement une mensualité, réclamez le TEG et le coût total.
L’assurance décès-invalidité
La plupart des prêteurs demandent une assurance qui rembourse le capital restant dû en cas de décès ou d’invalidité. Bonne nouvelle : quand une assurance est obligatoire, l’offre doit préciser que vous pouvez souscrire une assurance équivalente auprès de l’assureur de votre choix. Comparez donc le contrat groupe du prêteur avec une offre externe, surtout sur 5 ans et plus.
Certains organismes exigent aussi une assurance vol et incendie de la voiture pendant toute la durée du crédit auto Maroc. Intégrez-la à votre budget.
Frais de dossier, timbre et TVA
Les frais annexes restent modestes mais réels. Dans l’exemple publié cité plus haut, on trouve 165 DH TTC de frais de dossier, 20 DH de frais de timbre et 17,60 DH de frais de consultation du crédit bureau. Les exemples officiels précisent aussi une TVA de 10 % sur le coût du crédit : c’est pourquoi on distingue TEG hors taxes et coût TTC.
⚠️ Attention
Une mensualité « assurance incluse » ne se compare pas à une mensualité « hors assurance ». Exigez de chaque prêteur les mêmes éléments : montant, durée, TEG, coût total TTC, coût de l’assurance.
Quelle mensualité pouvez-vous vraiment supporter ?
On entend souvent qu’au Maroc « la banque ne prête pas au-delà de 40 % du salaire ». Nous n’avons pas trouvé de texte officiel qui fixe ce plafond pour le crédit auto : chaque prêteur applique sa propre grille. En revanche, le rapport annuel sur la stabilité financière utilise bien ce seuil de 40 % pour mesurer le surendettement.
En 2024, le taux d’endettement moyen des particuliers était de 34 %, et 32 % d’entre eux dépassaient 40 % de leur revenu. Notre conseil : ne visez pas la limite, visez le confort.
Le tableau ci-dessous indique le revenu net mensuel nécessaire pour que la seule mensualité auto représente 25 % de vos revenus (notre repère de confort) ou 40 % (le seuil d’alerte). Taux d’exemple : 7 %.
| Crédit | Mensualité | Revenu net « confort » (25 %) | Revenu net « limite » (40 %) |
|---|---|---|---|
| 150 000 DH · 5 ans | 2 970 DH | 11 880 DH | 7 425 DH |
| 150 000 DH · 7 ans | 2 264 DH | 9 056 DH | 5 660 DH |
| 250 000 DH · 5 ans | 4 950 DH | 19 800 DH | 12 375 DH |
| 250 000 DH · 7 ans | 3 773 DH | 15 092 DH | 9 433 DH |
| 400 000 DH · 5 ans | 7 920 DH | 31 680 DH | 19 800 DH |
| 400 000 DH · 7 ans | 6 037 DH | 24 148 DH | 15 093 DH |
Attention, la colonne « limite » suppose que vous n’avez aucun autre crédit. Un prêt immobilier ou un crédit conso en cours réduit d’autant votre marge. Et la voiture coûte aussi carburant, assurance, entretien et vignette : consultez notre guide de la vignette auto pour ce dernier poste.
Nos règles de décision
- Si la mensualité sur 5 ans dépasse 25 % de votre revenu net, baissez le budget voiture ou augmentez l’apport plutôt que d’allonger à 7 ans.
- Si vous gardez vos voitures plus de 6 ans, le crédit classique est plus logique que la LOA.
- Si vous changez de voiture tous les 3 ou 4 ans, la LOA mérite un devis comparatif.
- Si une marque propose un taux promotionnel, comparez-le à une remise cash : parfois la remise rapporte plus.
✅ Un crédit long (6-7 ans) peut se défendre si…
- vous gardez la voiture au moins 8 à 10 ans
- vous prévoyez des remboursements anticipés (primes)
- le taux obtenu est bas
- la mensualité sur 5 ans vous mettrait vraiment en tension
❌ Évitez le crédit long si…
- vous aimez changer de voiture souvent (voiture gagée, revente bloquée)
- votre taux dépasse 10 %
- vous allongez seulement pour monter en gamme
- vous avez déjà d’autres crédits en cours
Quelle voiture pour 150 000, 250 000 ou 400 000 DH ?
Pour rendre ces calculs de crédit auto Maroc concrets, voici des modèles du catalogue Mr Voiture qui tombent dans chaque tranche. Prix officiels « à partir de », octobre 2026, à confirmer par devis.
Autour de 150 000 DH
Le Nissan Magnite démarre à 160 000 DH au prix publié par la marque, avec une offre observée à 149 900 DH en catalogue. Le Changan CS15 commence à 144 900 DH et la Dacia Sandero Stepway automatique à 158 000 DH (voir la gamme Dacia). Sur 5 ans au taux d’exemple de 7 %, comptez environ 2 970 DH par mois pour 150 000 DH empruntés.
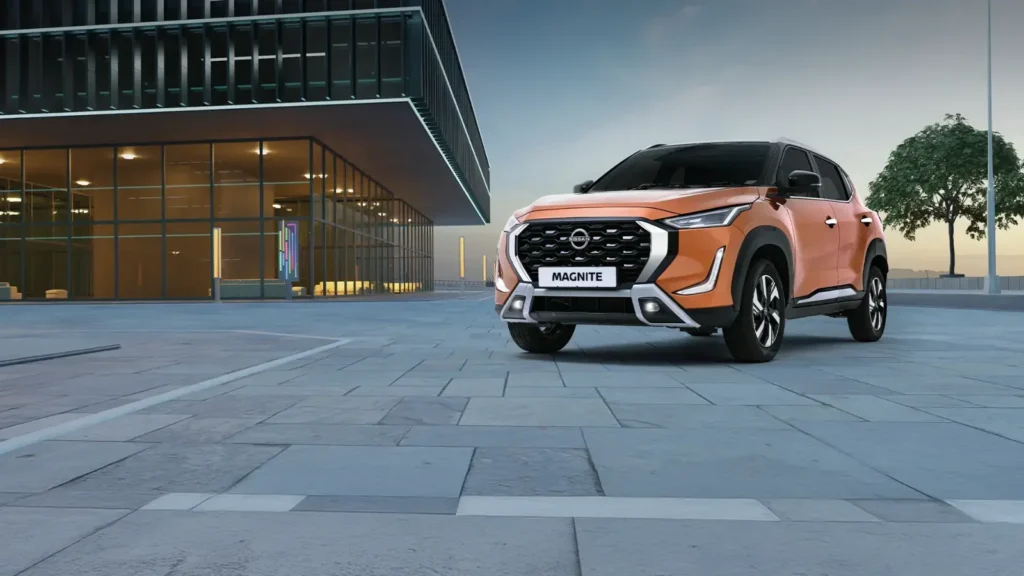
Nissan Magnite : un exemple de voiture à environ 150 000 DH à financer avec un crédit auto Maroc sur 3 à 5 ans.
Autour de 250 000 DH
C’est la tranche la plus disputée. La Toyota Yaris hybride Distinctive+ est affichée à 247 000 DH en offre web de la marque, la Renault Clio E-Tech hybride démarre à 250 000 DH, et le Dacia Bigster commence à 245 000 DH. Le Toyota Yaris Cross hybride débute à 262 900 DH. Nos guides quel SUV acheter avec 250 000 DH et quelle voiture acheter avec 200 000 DH vous aident à trancher.

Toyota Yaris Cross : dans la tranche des 250 000 DH, le crédit auto Maroc sur 5 ans tourne autour de 5 000 DH par mois au taux d’exemple de 7 %.
Autour de 400 000 DH
À ce niveau, on parle d’hybrides rechargeables et d’électriques. Le Hyundai Tucson PHEV démarre à 399 900 DH et le Volvo EX30 à 399 000 DH. Ici, chaque point de taux compte double : sur 400 000 DH et 5 ans, passer de 7 % à 10 % coûte près de 34 700 DH de plus. Si l’hybride vous tente, lisez aussi hybride ou essence au Maroc.
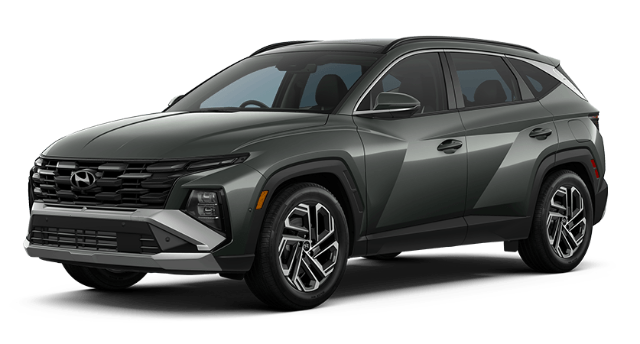
Hyundai Tucson PHEV : à 400 000 DH, le choix de la durée du crédit auto Maroc peut faire varier les intérêts de plus de 60 000 DH.
Négocier son crédit auto au Maroc : la méthode en 6 étapes
Après des années de showroom, une règle s’impose : le prix de la voiture d’abord, le financement ensuite. Voici l’ordre qui marche pour un crédit auto Maroc bien négocié.
Pour l’étape 2, l’outil Comparer des devis vous aide à mettre deux propositions de concessionnaires côte à côte, et l’annuaire des concessionnaires auto au Maroc vous donne des adresses pour faire jouer la concurrence.
🎯 Bon plan
Les taux réduits et « crédits gratuits » n’existent que pendant certaines promotions de marque. Si vous n’êtes pas pressé, attendez une campagne, et comparez-la toujours à la remise en paiement comptant.
Le dossier à préparer
Pour un crédit auto Maroc, un dossier complet dès le premier jour accélère la réponse et renforce votre position. Voici les pièces demandées par les organismes consultés.
Pièces communes
- Pièce d’identité en cours de validité (CNIE)
- Justificatif de domicile de moins de 3 mois (facture d’eau ou d’électricité)
- Trois derniers relevés bancaires
- Un spécimen de chèque
- La facture pro forma (devis) du véhicule
Selon votre situation
- Salarié du privé : trois derniers bulletins de paie et attestation de travail
- Fonctionnaire : attestation de salaire ou état d’engagement
- Retraité : attestation de pension
- Profession libérale : carte professionnelle, extrait du registre de commerce et relevés bancaires
- Commerçant : extrait du registre de commerce (modèle J)
Pas encore fixé sur le modèle ? Commencez par Trouver ma voiture, puis comparez deux finalistes dans le comparateur. Un bon choix de finition peut aussi alléger le montant à financer de plusieurs dizaines de milliers de dirhams.
Les erreurs à éviter
Cinq pièges reviennent sans cesse dans les dossiers de crédit auto Maroc. Les voici, avec la parade.
الملخص بالدارجة
دارجةالكريدي ديال الطوموبيل فالمغرب كتاخدو يا من البنكة ديالك، يا من شركة ديال التمويل اللي خدامة مع الكونسيسيونير، يا بالـ LOA (كرا مع إمكانية الشرا فالأخير).
القانون كيحميك: عندك عرض مكتوب قبل ما تسيني، و7 أيام باش ترجع فكلامك من بعد ما تقبل العرض، وتقدر تخلص الكريدي قبل الوقت بلا غرامة. والفائدة ما تقدرش تفوت 13,21% حتى ل 31 مارس 2027.
العروض اللي شفنا كتوصل حتى ل 72 شهر (6 سنين). 7 سنين ماشي ديما موجودة، وإلا عطاوهالك راه كتغلى بزاف.
مثال بفائدة 7%: طوموبيل ب 250 000 درهم، ف3 سنين كتخلص 7 719 درهم فالشهر و27 894 درهم ديال الفوائد. ف5 سنين 4 950 درهم فالشهر و47 018 درهم فوائد. ف7 سنين 3 773 درهم فالشهر ولكن الفوائد كتطلع ل 66 946 درهم.
قارن ديما الـ TEG والتكلفة الكاملة، ماشي غير الشهرية. والتأمين ديال الوفاة والعجز تقدر تاخدو عند شي شركة أخرى إلا كان عندو نفس الضمانات.
النصيحة ديال Mr Voiture: ما تفوتش 5 سنين، حط أبور إلا قدرتي، فاصل الثمن ديال الطوموبيل على الكريدي، وما تخليش الشهرية تفوت ربع الصالير ديالك.
Questions fréquentes sur le crédit auto au Maroc
Quelle est la durée maximale d’un crédit auto au Maroc ?
Les offres officielles des sociétés de financement que nous avons vérifiées vont jusqu’à 72 mois, soit 6 ans, pour le crédit auto comme pour la LOA. Un crédit sur 7 ans n’apparaît pas comme une offre standard : s’il vous est proposé, c’est au cas par cas. Retenez surtout qu’au-delà de 5 ans, le coût des intérêts grimpe très vite.
Faut-il obligatoirement un apport pour un crédit auto ?
Pas forcément. Certains organismes financent sans apport obligatoire, notamment si votre emploi est stable et vos revenus suffisants. En LOA, un premier versement de 10 % à 50 % du prix TTC est souvent demandé. Un apport reste utile : sur 250 000 DH, 20 % d’apport économise environ 9 400 DH d’intérêts sur 5 ans au taux d’exemple de 7 %.
Quel taux peut-on espérer pour un crédit voiture ?
Il n’existe pas de taux unique. Le taux moyen des crédits à la consommation était de 6,81 % au deuxième trimestre 2026, et le plafond légal est de 13,21 % jusqu’au 31 mars 2027. Votre taux dépend de votre profil, du prêteur, de l’apport et des promotions. Comparez toujours le TEG indiqué dans l’offre préalable, pas seulement le taux nominal.
Puis-je rembourser mon crédit auto plus tôt ?
Oui. Pour un crédit à la consommation, la loi 31-08 permet de rembourser par anticipation, en tout ou partie, sans indemnité, et toute clause contraire est nulle. Le gain est maximal en début de crédit, quand la part d’intérêts est la plus lourde. Une fois le crédit soldé, demandez la mainlevée du gage pour libérer la carte grise.
LOA ou crédit classique : que choisir ?
Le crédit classique convient si vous gardez votre voiture longtemps : vous êtes propriétaire et sans limite d’usage. La LOA convient si vous changez de voiture tous les 3 ou 4 ans : loyers plus bas, puis choix entre rendre ou racheter la voiture à la valeur résiduelle. Faites chiffrer les deux sur le coût total, option d’achat comprise.
Peut-on revendre une voiture achetée à crédit ?
Pas tant que le crédit n’est pas remboursé : la voiture est gagée et la carte grise est barrée au profit du prêteur. Pour vendre avant terme, il faut solder le crédit, ce qui est possible sans indemnité, puis obtenir la mainlevée. Le prêteur doit la délivrer dans un délai de 30 jours ouvrables après paiement complet.
Retenez l’idée centrale : un bon crédit auto Maroc se juge au coût total, pas à la mensualité. Fixez votre budget chez vous, négociez le prix comptant puis le financement, comparez le TEG et l’assurance, et limitez-vous à 5 ans quand c’est possible. Vous économiserez souvent plusieurs dizaines de milliers de dirhams, sans changer de voiture.
Combien pouvez-vous vraiment financer ?
Entrez le prix, votre apport, la durée et un taux : l’outil calcule votre mensualité et le coût total de votre crédit.
Calculer mon budget & crédit